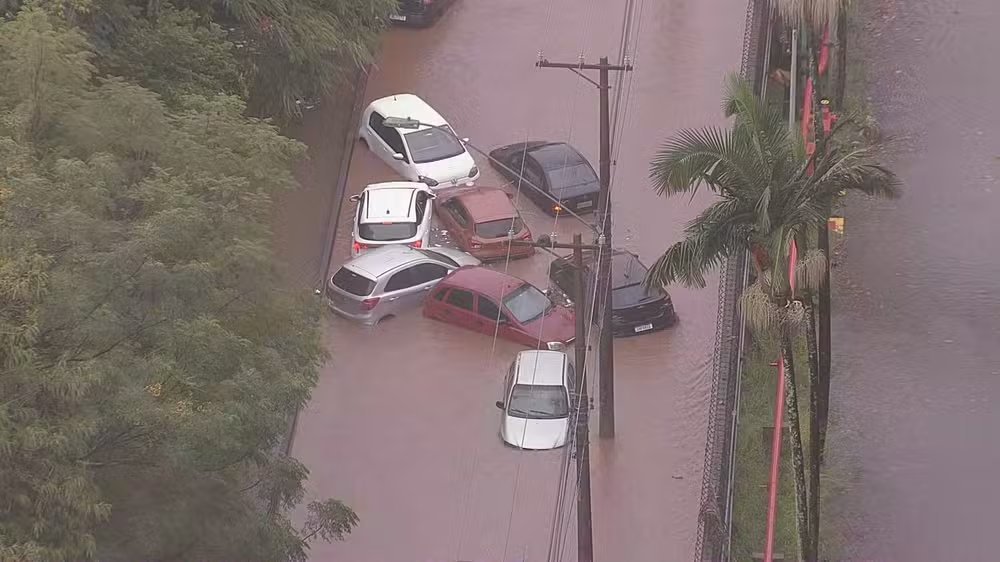
Com Defesa Civil em alerta por ventanias em SP e avisos de inundações no RS, entenda o que o seguro do seu carro cobre em casos de chuva, enchente, vento e queda de árvores
Chuvas fortes e ventanias costumam aumentar o número de sinistros relacionados a automóveis, e muitos motoristas ficam em dúvida sobre o que a apólice cobre.
É preciso checar o contrato, as coberturas contratadas e respeitar prazos e condutas que podem impactar a indenização.
Os detalhes e orientações a seguir ajudam a entender quando acionar o seguro do seu carro e o que pode levar à perda da cobertura, conforme informação divulgada pelo g1.
O que pode estar coberto pelo seguro do seu carro
O seguro automóvel é uma proteção patrimonial que pode ser contratada com seguradora, corretora ou corretor registrado na Susep, e reúne várias opções de cobertura.
A modalidade mais completa é o chamado seguro total, também conhecido como seguro compreensivo, que normalmente inclui colisão, roubo e furto, e cobertura contra desastres naturais, como enchentes, chuvas de granizo, quedas de árvores e ventos fortes.
Se o seu veículo ficar preso em uma enchente, por exemplo, será necessário ter contratado a cobertura contra desastres naturais para que o evento seja considerado um sinistro e gere direito à indenização.
Quando a seguradora pode negar o pagamento
Nem todo dano é automaticamente indenizável, pois tudo depende do que está previsto na apólice e de como o evento ocorreu.
Produtos de entrada, mais baratos, podem ter restrições de cobertura, e o cliente precisa optar pelas proteções que deseja ao contratar, conforme explicou Jaime Soares.
“O mercado segurador cada vez mais tem os chamados produtos de entrada, que eventualmente têm algum tipo de restrição de cobertura, mas ajudam a resolver os problemas mais procurados pelos clientes”, disse o diretor de automóvel da Porto Seguro, Jaime Soares.
Além disso, há a responsabilidade do segurado de não provocar o chamado agravante de risco, ou seja, aumentar a probabilidade de dano ao bem segurado.
Segundo a vice-presidente da comissão de seguro automóvel da Federação Nacional de Seguros Gerais, Keila Farias, agravar o risco é aumentar a probabilidade de ocorrência de dano no bem segurado.
Soares também alertou sobre situações perigosas ao tentar atravessar áreas alagadas, “Se você tenta passar o carro por uma rua que esteja alagada, primeiro você está colocando em risco sua própria vida, E, se for comprovado [que o cliente tentou passar pela via alagada], a pessoa acaba perdendo a cobertura, já que forçou uma situação [de dano]”, afirmou Soares, da Porto.
Como acionar o seguro do seu carro e prazos
A principal forma de comunicar um sinistro é contatando a seguradora pelos canais oficiais, normalmente por telefone disponível no site ou na apólice, e algumas empresas já usam aplicativos de mensagem.
O cliente pode avisar a seguradora que houve um sinistro em até um ano da ocorrência, depois desse prazo, o segurado perde o direito à indenização.
Em caso de carro preso em enchente, a recomendação é priorizar a segurança das pessoas, tentar encontrar abrigo seguro e só acionar retirada do veículo quando houver segurança, conforme orientação de especialistas do setor.
“A principal orientação é evitar regiões de risco e picos de alagamento”, disse Farias, da Fenseg.
“Mas se foi inevitável e a situação acabou acontecendo, a pessoa precisa tentar sair do carro em segurança, e esperar baixar a água em um lugar seguro, Ele pode até tentar avisar a seguradora na hora, mas dificilmente será possível tirar o carro antes de a água baixar”, completou, “Depois é só esperar o guincho chegar.”
Custos, fatores que influenciam o preço e dicas práticas
O preço do seguro varia conforme a quantidade de coberturas contratadas, e quanto mais proteção, maior o custo, mas há outros fatores, como idade e gênero do condutor, região onde mora e trabalha, e o tipo de carro.
Em abril de 2026, os preços do seguro de automóveis recuaram 2,2% em comparação ao ano anterior, Os números são do Índice de Preços do Seguro de Automóvel (IPSA), elaborado pela TEx, plataforma de inteligência de dados.
Para reduzir risco de negativa de cobertura e evitar prejuízos, verifique a apólice antes de assinar, registre fotos e localização do sinistro, comunique a seguradora imediatamente e não force a passagem por trechos alagados.
Ter a cobertura adequada no seguro do seu carro e agir com cautela em tempestades e ventanias é a melhor forma de evitar surpresas no momento do sinistro.